


Qual é o valor mínimo de entrada para financiar um imóvel?

 Autor:
 Data:
 Compartilhe


Mais lidos



Muita gente inicia a busca pela casa própria olhando parcelas, localização ou número de quartos. Em pouco tempo, saber qual é o valor mínimo de entrada para financiar um imóvel passa a fazer parte do planejamento financeiro, especialmente para quem deseja comprar sem comprometer o orçamento logo nas primeiras etapas da negociação.
O mercado imobiliário segue aquecido. Segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), a expectativa é de crescimento de 16% nas concessões de financiamentos imobiliários em 2026, movimento que reforça a procura por crédito e aumenta o interesse das famílias em entender melhor as condições de entrada, parcelas e aprovação do financiamento.
Esse conteúdo também está disponível na versão podcast. Aproveite a praticidade do áudio que preparamos para você. Para ouvir é só clicar no play!

Planejamento faz diferença em cada etapa da compra, principalmente para entender qual valor precisa estar disponível antes da aprovação do financiamento. Por isso, ao longo deste conteúdo, você encontrará respostas para dúvidas como:
- qual é o percentual mínimo de entrada exigido pelos bancos no financiamento imobiliário?;
- qual é o valor mínimo de entrada para financiar um imóvel?;
- posso usar o FGTS para pagar a entrada do financiamento?;
- o que acontece com as parcelas se eu der uma entrada maior no financiamento?
O texto também explica como calcular valores, reduzir custos, organizar a reserva financeira e analisar alternativas que ajudam na contratação do crédito imobiliário.
Continue a leitura e descubra como montar uma estratégia mais inteligente para conquistar seu apartamento!
O que é o valor de entrada?
É a parte do imóvel paga com recursos próprios antes da liberação do financiamento. Na prática, corresponde à diferença entre o valor total negociado e o percentual aprovado pelo banco, que varia conforme a renda familiar, perfil de crédito, o tipo de imóvel e as regras da linha contratada.
Entre os critérios usados pelos bancos está o LTV, sigla para Loan to Value. Esse indicador define quanto do imóvel poderá ser financiado em relação ao valor total da compra. Quanto maior o percentual liberado pela instituição financeira, menor tende a ser a entrada exigida do comprador.
Na maioria dos casos, a entrada varia entre 10% e 30% do valor do imóvel. Em um apartamento de R$ 200 mil, com financiamento de 80%, por exemplo, o comprador precisará pagar R$ 40 mil inicialmente para concluir a negociação.
Como funciona o pagamento da entrada no financiamento de imóveis?
É feito com um valor inicial antes da liberação do financiamento, normalmente no momento da assinatura do contrato. A entrada pode ser quitada à vista, parcelada com a construtora ou negociada conforme o empreendimento. Em imóveis na planta, muitas empresas permitem dividir parte da entrada até a entrega das chaves.
Mesmo em financiamentos longos, existe uma quantia inicial obrigatória para viabilizar a contratação. Em um imóvel de R$ 200 mil com exigência de 20% de entrada, por exemplo, será necessário desembolsar aproximadamente R$ 40 mil para concluir o processo.
As condições também variam conforme o banco, a construtora e o perfil financeiro do comprador. Na Tenda, a entrada do imóvel pode ser parcelada, o que permite distribuir esse valor ao longo do tempo e organizar melhor o orçamento. Por esse motivo, antes de fechar o contrato, é importante comparar as possibilidades de parcelamento, utilização do FGTS e programas habitacionais disponíveis.
Qual é o percentual mínimo de entrada exigido pelos bancos no financiamento imobiliário?
Fica, em média, entre 10% e 30% do valor do imóvel, conforme o banco, perfil financeiro do comprador, modalidade contratada e tipo de imóvel. Em linhas habitacionais com incentivo governamental, por exemplo, os percentuais mínimos costumam ser menores, principalmente para famílias enquadradas em programas de habitação popular.
No entanto, boa parte dos bancos públicos, como a Caixa Econômica Federal, oferece várias opções especiais para o financiamento habitacional, com condições que cabem no bolso. Além disso, existe a possibilidade de adquirir um imóvel por meio do programa Minha Casa Minha Vida, que permite o financiamento de até 90% do valor total do imóvel.
Portanto, o recomendado é economizar cerca de 20% do valor total do imóvel para quitar a entrada. Por isso, o planejamento financeiro é importante.
No vídeo a seguir, você confere mais informações sobre o valor mínimo de entrada para financiar um imóvel:
Embora o percentual ajude no cálculo da entrada, transformar essa porcentagem em valor real costuma ser a parte que mais gera dúvidas durante o planejamento da compra. Veja no próximo tópico!
Então, qual é o valor mínimo de entrada para financiar um imóvel?
Varia conforme o percentual aprovado pelo banco e o valor total do imóvel. Como cada instituição financeira trabalha com limites diferentes de financiamento, o valor da entrada muda conforme a renda, a modalidade contratada e as condições do crédito imobiliário. Além disso, o FGTS pode reduzir o valor inicialmente necessário.
Em um imóvel de R$ 250 mil com exigência de 20% de entrada, por exemplo, será necessário ter cerca de R$ 50 mil disponíveis para iniciar o financiamento. Já em modalidades que permitem financiar até 90% do valor do imóvel, a entrada pode cair para aproximadamente R$ 25 mil.
Por esse motivo, entender qual é o valor mínimo de entrada para financiar um imóvel ajuda a comparar possibilidades, organizar o planejamento financeiro e escolher condições mais compatíveis com o orçamento familiar.
Também vale fazer uma simulação antes da proposta oficial. Com esse processo, fica mais simples visualizar parcelas, saldo devedor, condições do programa habitacional e valores aproximados necessários para contratar o financiamento imobiliário.
Faça uma simulação no Simulador de Financiamento da Tenda, que oferece as informações necessárias para você contratar um financiamento.
Posso usar o FGTS para pagar a entrada do financiamento?
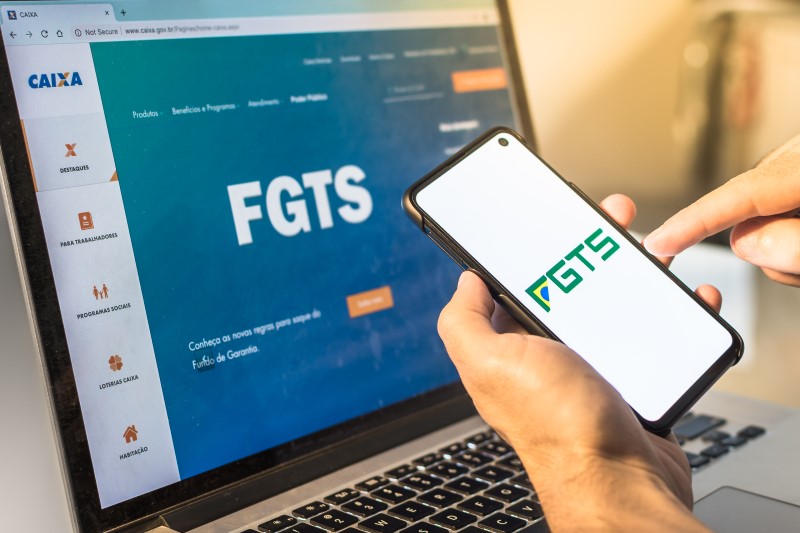
Sim, para compor a entrada, amortizar o saldo devedor ou reduzir parte das prestações do financiamento, desde que as regras do Sistema Financeiro da Habitação sejam atendidas. Entre os critérios, estão o tempo mínimo de trabalho com FGTS ativo e ausência de imóvel residencial na mesma cidade.
Confira na íntegra os requisitos estabelecidos pelo Governo Federal para a utilização do FGTS:
- ter trabalhado no mínimo três anos, consecutivos ou não, em qualquer emprego no regime do FGTS;
- não ter nenhum financiamento ativo no Sistema Financeiro de Habitação (SFH);
- respeitar o intervalo mínimo de três anos desde a última utilização dos recursos do FGTS;
- não possuir imóvel em seu nome na cidade em que reside ou trabalha.
As regras valem tanto para imóveis novos quanto para apartamentos enquadrados em programas habitacionais.
Além do uso do FGTS, você pode optar por:
- subsídios habitacionais oferecidos por programas do Governo Federal;
- parcelamento direto com a construtora em imóveis na planta;
- negociação direta em imóveis prontos ou usados;
- utilização de economias próprias, décimo terceiro ou venda de bens.
Com planejamento financeiro e pesquisa das condições disponíveis, entender qual é o valor mínimo de entrada para financiar um imóvel fica muito mais simples e acessível.
Quer saber mais detalhes sobre como usar o FGTS no financiamento imobiliário? Assista ao vídeo a seguir.
O que acontece com as parcelas se eu der uma entrada maior no financiamento?
Aumentar o valor pago inicialmente reduz o saldo devedor financiado, diminui os juros totais e pode gerar parcelas menores ao longo do contrato. Além disso, dependendo da estratégia escolhida, existe a possibilidade de reduzir o prazo de pagamento e quitar o imóvel em menos tempo.
Uma entrada maior costuma melhorar as condições oferecidas pelo banco, já que o risco da operação diminui. Em muitos casos, influencia diretamente as taxas de juros e as condições gerais aprovadas no contrato do financiamento.
Por outro lado, é importante equilibrar planejamento e segurança financeira. Direcionar toda a reserva financeira para a entrada pode dificultar o pagamento de custos extras, documentação, mudança e imprevistos nos primeiros meses após a compra.
Para entender melhor como cada escolha pode impactar o financiamento no dia a dia, compare os principais efeitos de cada alternativa.
| Estratégia | Vantagem | Atenção |
| Dar uma entrada maior | Parcelas e juros menores | Pode reduzir a reserva financeira |
| Financiar um valor maior | Exige menos dinheiro inicial | Aumenta juros e prazo do contrato |
Planejamento prático: quais são os custos extras e passos para a aprovação do crédito?

Os custos e etapas são:
- Pagamento de ITBI, cartório e seguros obrigatórios do financiamento;
- Análise de renda e limite de comprometimento mensal próximo de 30%;
- Apresentação de documentos pessoais e comprovantes financeiros;
- Simulação e pré-aprovação do crédito imobiliário antes da proposta final;
- Avaliação bancária do imóvel escolhido.
Organizar a documentação, a renda e o planejamento ajuda bastante quem busca entender qual é o valor mínimo de entrada para financiar um imóvel sem surpresas durante o processo.
Além disso, outras condições para solicitar o financiamento imobiliário são:
- ter mais de 18 anos (maioridade civil);
- manter o CPF regular, sem restrições em órgãos de proteção ao crédito, como SPC e Serasa;
- apresentar comprovação de renda, com holerite para trabalhadores CLT e documentos como extratos bancários, Decore ou RPA para profissionais autônomos.
Geralmente, após o pedido de financiamento, o banco ou financiadora faz uma avaliação de crédito. Trata-se de um procedimento que a maioria dos bancos realiza para saber se o comprador pagará o empréstimo solicitado.
Por fim, também é possível optar por um financiamento por meio dos programas habitacionais do Governo Federal, como o Minha Casa Minha Vida. Assim, você pode contar com benefícios como o subsídio, o uso do FGTS e a composição de renda.
Conquiste seu apartamento com o apoio da Tenda!
Entender qual é o valor mínimo de entrada para financiar um imóvel ajuda a organizar metas, comparar condições bancárias e escolher o melhor momento para comprar. Além da entrada, planejamento financeiro, FGTS, subsídios e simulação de crédito fazem diferença no custo total do financiamento e nas parcelas mensais.
Com a Tenda, você encontra opções acessíveis, condições facilitadas, possibilidade de parcelar a entrada e, ainda conta com apoio durante todas as etapas da compra do apartamento próprio. Assim, fica mais simples transformar o planejamento em realidade sem comprometer o orçamento.
Então, acesse agora a Loja Virtual da Tenda, conheça os apartamentos disponíveis e encontre condições que podem facilitar a conquista do seu imóvel próprio!
FAQ
Quer saber como conquistar seu apartamento?
Clique no botão e confira dicas pra tirar os planos do papel.
Posso parcelar a entrada antes da assinatura do financiamento?
A opção de parcelamento da entrada é exclusiva da Tenda e permite distribuir o valor ao longo do período previsto, com mais organização do orçamento antes do financiamento. Nesse sentido, as condições de pagamento variam conforme o imóvel, a renda familiar e a modalidade de compra.
Quem é MEI ou autônomo consegue comprovar renda para obter o crédito?
A comprovação pode ser feita com documentos como extratos bancários, DASN-SIMEI, Decore, declaração de faturamento e movimentação financeira recente. Durante a análise, os bancos avaliam a estabilidade financeira, a capacidade de pagamento e o histórico de crédito antes de aprovar o financiamento habitacional solicitado pelo comprador.
Existe carência para usar o FGTS novamente após a compra?
Normalmente, há um intervalo mínimo de três anos entre utilizações. Além disso, existem critérios relacionados à propriedade de imóveis residenciais, à localização do bem e à existência de financiamento ativo vinculado ao nome do trabalhador no momento da nova solicitação junto ao Sistema Financeiro da Habitação.
Posso combinar subsídio, FGTS e descontos da construtora?
A combinação depende de requisitos como renda familiar, faixa do programa habitacional e regras da instituição financeira. Quando aprovada, essa composição ajuda a reduzir o valor necessário para entrada, melhora o planejamento financeiro e amplia as possibilidades de acesso ao financiamento imobiliário para diferentes perfis de compradores.
O que acontece se o valor de avaliação for menor que o preço do imóvel?
Nessa situação, o banco considera o menor valor identificado durante a avaliação para definir o limite financiado. Como consequência, o comprador precisa complementar a diferença com recursos próprios, aumentando a entrada necessária. O cenário também pode alterar parcelas, condições aprovadas e valor liberado no crédito imobiliário final.


Comentários
0
Veja também
Mais lidos